δ 函数

在物理学中,常有集中于一点或一瞬时的量,如脉冲力、脉冲电压、点电荷、质点的质量。只有引入一个特殊函数来表示它们的分布密度,才有可能把这种集中的量与连续分布的量来统一处理。

  • 单位脉冲函数(Unit Impulse Function)
    <引例>:假设在原来电流为零的电路中,在 t=0t=0 时瞬时进入一电量为 q0q_0的脉冲。现在确定电流强度分布 i(t)=dqdti(t)=\cfrac{\mathrm dq}{\mathrm dt},分析可知 i(t)={0(t≠0)∞(t=0)i(t)=\begin{cases} 0&(t\neq 0) \\ ∞&(t=0) \end{cases}
    同时需要引入积分值表示电量大小 ∫−∞+∞i(t)dt=q0\displaystyle\int_{-∞}^{+∞}i(t)dt=q_0
    为此我们引入单位脉冲函数,又称为Dirac函数或者δ函数。

    定义:单位脉冲函数 δ(t)δ(t) 满足
    (1) 当 t≠0t\neq 0 时,δ(t)=0δ(t)=0
    (2) ∫−∞+∞δ(t)dt=1\displaystyle\int_{-∞}^{+∞}δ(t)dt=1
    由此,引例可表示为 i(t)=q0δ(t)i(t)=q_0δ(t)
    delta函数
    注意:
    (1) 单位脉冲函数 δ(t)δ(t) 并不是经典意义下的函数,因此通常称其为广义函数(或者奇异函数)。
    (2) 它不能用常规意义下的值的对应关系来理解和使用,而总是通过它的定义和性质来使用它。
    (3) 单位脉冲函数 δ(t)δ(t) 有多种定义方式,前面所给出的定义方式是由Dirac(狄拉克)给出的。

  • 单位脉冲函数其他定义方式
    构造一个在 εε 时间内激发的矩形脉冲 δε(t)δ_ε(t),定义为
    δε(t)={0(t<0)1/ε(0⩽t⩽ε)0(t>ε)δ_ε(t)=\begin{cases} 0&(t< 0) \\ 1/ε&(0⩽t⩽ε) \\ 0&(t>ε) \end{cases}
    对于任何一个在 (−∞,+∞)(-∞,+∞) 上无穷次可微的函数 f(t)f(t) 如果满足

lim⁡ε→0∫−∞+∞δε(t)f(t)dt=∫−∞+∞δ(t)f(t)dt\displaystyle\lim\limits_{ε\to 0}\int_{-∞}^{+∞}δ_ε(t)f(t)dt=\int_{-∞}^{+∞}δ(t)f(t)dt

则称δε(t)δ_ε(t)的极限为δ(t)δ(t),记为

lim⁡ε→0δε(t)=δ(t)\lim\limits_{ε\to 0}δ_ε(t)=δ(t)

delat函数

筛选性质:(sifting property)设函数 f(t)f(t) 是定义在 R\R上的有界函数,且在 t=0t = 0 处连续,则有

∫−∞+∞δ(t)f(t)dt=f(0)\displaystyle\int_{-∞}^{+∞}δ(t)f(t)dt=f(0)

证明:取 f(t)≡1f(t)\equiv1,则有 ∫−∞+∞δ(t)dt=lim⁡ε→0∫0ε1εdt=1\displaystyle\int_{-∞}^{+∞}δ(t)dt=\lim\limits_{ε\to 0}\int_{0}^{ε}\frac{1}{ε}dt=1
事实上 ∫−∞+∞δ(t)f(t)dt=lim⁡ε→0∫−∞+∞δε(t)f(t)dt=lim⁡ε→01ε∫0εf(t)dt\displaystyle\int_{-∞}^{+∞}δ(t)f(t)dt=\lim\limits_{ε\to 0}\int_{-∞}^{+∞}δ_ε(t)f(t)dt=\lim\limits_{ε\to 0}\frac{1}{ε}\int_{0}^{ε}f(t)dt
由微分中值定理有 1ε∫0εf(t)dt=f(θε)(0<θ<1)\displaystyle\frac{1}{ε}\int_{0}^{ε}f(t)dt=f(θε)\quad(0<θ<1)
从而 ∫−∞+∞δ(t)f(t)dt=lim⁡ε→0f(θε)=f(0)\displaystyle\int_{-∞}^{+∞}δ(t)f(t)dt=\lim\limits_{ε\to 0}f(θε)=f(0)

正是因为 δδ 函数并不是给出普通数值间的对应关系,因此,δδ 函数也不像普通函数那样具有唯一确定的表达式,事实上凡是具有

lim⁡ε→0∫−∞+∞δε(t)f(t)dt=f(0) \lim\limits_{ε\to 0}\int_{-∞}^{+∞}δ_ε(t)f(t)dt=f(0)

性质的函数序列 δε(t)δ_ε(t) ,或是具有

lim⁡n→∞∫−∞+∞δn(t)f(t)dt=f(0) \lim\limits_{n\to \infty}\int_{-∞}^{+∞}δ_n(t)f(t)dt=f(0)

性质的函数序列 δn(t)δ_n(t),他们的极限都是 δδ 函数,例如


对于连续分布的物理量 QQ ,通常有两种描述方式,一种是局部性的,给出密度分布函数

ρ(r)=dQdr\rho(\mathbf r)=\cfrac{\mathrm dQ}{\mathrm d\mathbf r}

另一种是整体性的

Q=∫Vρ(r)drQ=\int_V\rho(\mathbf r)\mathrm d\mathbf r

基本性质

这些性质的严格证明可参阅广义函数

(1) δ(t)δ(t) 和常数 cc 的乘积 cδ(t)cδ(t)

∫−∞+∞[cδ(t)]f(t)dt=∫−∞+∞δ(t)[cf(t)]dt=cf(0)\int_{-∞}^{+∞}[cδ(t)]f(t)dt=\int_{-∞}^{+∞}δ(t)[cf(t)]dt=cf(0)

(2) 平移变换, t→t−t0t\to t-t_0

∫−∞+∞δ(t−t0)f(t)dt=∫−∞+∞δ(x)f(x+t0)dx=f(t0)\int_{-∞}^{+∞}δ(t-t_0)f(t)dt=\int_{-∞}^{+∞}δ(x)f(x+t_0)dx=f(t_0)

(3) 放大(或缩小)变换, t→at(a≠0)t\to at \quad(a\neq 0)

∫−∞+∞δ(at)f(t)dt=δ(x)f(xa)dx∣a∣=1∣a∣f(0)\int_{-∞}^{+∞}δ(at)f(t)dt=δ(x)f(\frac{x}{a})\frac{dx}{|a|}=\frac{1}{|a|}f(0)

由此可以得到

δ(at)=1∣a∣δ(t)(a≠0)δ(at)=\cfrac{1}{|a|}δ(t)\quad(a\neq 0)

特别的,当 a=−1a=-1 时,δ(t)=δ(−t)δ(t)=δ(-t) ,说明 δ(t)δ(t)为偶函数。

(4) δδ 函数的导数 δ′(t)δ'(t) ,对于在 t=0t=0 点连续并有连续导数的任意函数 f(t)f(t) ,应用分部积分

∫−∞+∞δ′(t)f(t)dt=δ(t)f(t)∣−∞+∞−∫−∞+∞δ(t)f′(t)dt=−f′(0)\int_{-∞}^{+∞}δ'(t)f(t)dt=δ(t)f(t)\Big|_{-∞}^{+∞}-\int_{-∞}^{+∞}δ(t)f'(t)dt=-f'(0)

(5) δδ 函数的高阶导数 δ(n)(t)δ^{(n)}(t) ,对于在 t=0t=0 点连续并有连续导数的任意函数 f(t)f(t) ,有

∫−∞+∞δ(n)(t)f(t)dt=(−1)nf(n)(0)\int_{-∞}^{+∞}δ^{(n)}(t)f(t)dt=(-1)^{n}f^{(n)}(0)

(6) δδ 函数与普通函数的乘积 g(t)δ(t)g(t)δ(t)

∫−∞+∞[g(t)δ(t)]f(t)dt=∫−∞+∞[f(t)g(t)]δ(t)dt=f(0)g(0)\int_{-∞}^{+∞}[g(t)δ(t)]f(t)dt=\int_{-∞}^{+∞}[f(t)g(t)]δ(t)dt=f(0)g(0)

即

f(t)δ(t)=f(0)δ(t)f(t)δ(t)=f(0)δ(t)

例如: tδ(t)=0tδ(t)=0

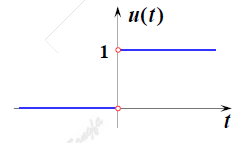
(7) 单位阶跃函数[1]等于 δδ 函数的积分

u(t)=∫−∞tδ(s)ds\displaystyle u(t)=\int_{-∞}^{t}δ(s)ds

由高数知识知,δδ 函数是单位阶跃函数的导数,即

du(t)dt=δ(t)\dfrac{\mathrm du(t)}{\mathrm dt}=δ(t)

(8) δδ 函数的卷积

f(t)∗δ(t)=f(t) f(t)*δ(t)=f(t)

一般的有 f(t)∗δ(t−t0)=f(t−t0)f(t)*δ(t-t_0)=f(t-t_0)

u(t)={0t<01t>0u(t)=\begin{cases} 0 & t<0 \\ 1 &t>0 \end{cases}

单位阶跃函数

按广义函数理论,定义为

∫−∞+∞u(t)f(t)dt=∫0+∞f(t)dt\displaystyle\int_{-∞}^{+∞}u(t)f(t)dt=\int_{0}^{+∞}f(t)dt

单位阶跃函数的积分为:

∫−∞tu(τ)dτ=tu(t)\int_{-\infty}^{t}u(\tau)\mathrm d\tau=tu(t)

Fourier 变换

(1) 根据 δδ 函数筛选性质可得

F(ω)=F[δ(t)]=∫−∞+∞δ(t)e−iωtdt=e−iωt∣t=0=1δ(t)=F−1[1]=12π∫−∞+∞eiωtdωF(ω)=\mathcal{F}[δ(t)]=\int^{+∞}_{-∞}δ(t)e^{-iω t}\text{d}t=e^{-iω t}|_{t=0}=1 \\ δ(t)=\mathcal{F}^{-1}[1]=\dfrac{1}{2\pi}\int_{-∞}^{+∞}e^{iω t}\text{d}ω

或写为

δ(t)=12π∫−∞+∞cos⁡ωtdω=1π∫0+∞cos⁡ωtdωδ(t)=\dfrac{1}{2\pi}\int_{-∞}^{+∞}\cosω t\text{d}ω =\dfrac{1}{\pi}\int_{0}^{+∞}\cosω t\text{d}ω

由此可见,δ函数包含所有频率成份,且它们具有相等的幅度,称此为均匀频谱或白色频谱。
我们可以得到 :

原函数 像函数
δ(t)δ(t) ↔\lrarr 11
δ(t−t0)δ(t-t_0) ↔\lrarr e−iωt0e^{-iω t_0}
11 ↔\lrarr 2πδ(ω)2\pi δ(ω)
e−iωt0e^{-iω t_0} ↔\lrarr 2πδ(ω−ω0)2\pi δ(ω − ω_0)
tt ↔\lrarr 2πiδ′(ω)2\pi iδ'(ω)

cos⁡(ω0t)=π[δ(ω+ω0)+δ(ω−ω0)]sin⁡(ω0t)=iπ[δ(ω+ω0)−δ(ω−ω0)]\cos(ω_0t)=\pi[δ(ω + ω_0)+δ(ω − ω_0)] \\ \sin(ω_0t)=i\pi[δ(ω + ω_0)-δ(ω − ω_0)]

(2) 有许多重要的函数不满足Fourier 积分定理条件(绝对可积),例如常数、符号函数、单位阶跃函数、正弦函数和余弦函数等,但它们的广义Fourier 变换[2]也是存在的,利用δ函数及其Fourier 变换可以求出它们的Fourier 变换。

Fourier 展开

当 x,x0∈(−π,π)x,x_0\in(-\pi,\pi) 时

δ(x−x0)=a02+∑n=1∞(ancos⁡nx+bnsin⁡nx)δ(x-x_0)=\cfrac{a_0}{2}+\sum_{n=1}^{\infty}(a_n\cos nx+b_n\sin nx)

其中傅里叶系数

{an=1π∫−ππδ(x−x0)cos⁡nxdx=1πcos⁡nx0bn=1π∫−ππδ(x−x0)sin⁡nxdx=1πsin⁡nx0\begin{cases}\displaystyle a_n=\cfrac{1}{\pi}\int_{-\pi}^{\pi}δ(x-x_0)\cos nxdx=\cfrac{1}{\pi}\cos nx_0 \\ \displaystyle b_n=\cfrac{1}{\pi}\int_{-\pi}^{\pi}δ(x-x_0)\sin nxdx =\cfrac{1}{\pi}\sin nx_0 \end{cases}

Laplace 变换

狄利克雷函数

δτ(t)={1τ0⩽t<τ0othersδ_τ(t)=\begin{cases} \frac{1}{τ} &0⩽ t<τ \\ 0 &\text{others} \end{cases}

的Laplace 变换为

L[δτ(t)]=∫0τ1τe−stdt=1τs(1−e−τs)\displaystyle \mathcal L[δ_τ(t)]=\int^{τ}_{0}\frac{1}{τ}e^{-st}\text{d}t=\frac{1}{τs}(1-e^{-τs})

所以

L[δ(t)]=lim⁡τ→0L[δτ(t)]=lim⁡τ→01τs(1−e−τs)\displaystyle \mathcal L[δ(t)]=\lim\limits_{τ\to0}\mathcal L[δ_τ(t)]=\lim\limits_{τ\to0}\frac{1}{τs}(1-e^{-τs})

用洛必达法则计算此极限

lim⁡τ→01τs(1−e−τs)=lim⁡τ→0se−τss=1\displaystyle\lim\limits_{τ\to0}\frac{1}{τs}(1-e^{-τs})=\lim\limits_{τ\to0}\frac{se^{-τs}}{s}=1

所以

L[δ(t)]=1\mathcal L[δ(t)]=1

多维 δδ 函数

例如位于三维空间的坐标原点质量为 mm 的质点,其密度函数可表示为 mδ(r)mδ(\mathbf r)。 在三维空间中的 δδ 函数定义如下:

δ(r)={0(r≠0)∞(r=0)∭−∞+∞δ(r)dr=1δ(\mathbf r)= \begin{cases} 0 &(\mathbf r\neq0) \\ \infty &(\mathbf r=0) \end{cases} \\ \iiint\limits_{-\infty}^{+\infty} δ(\mathbf r)\mathrm d\mathbf r=1

(1) 三维 δδ 函数可表示为三个一维 δδ 函数乘积表示,在直角坐标系中

δ(r)=δ(x)δ(y)δ(z)δ(\mathbf r)=δ(x)δ(y)δ(z)

三维空间点 r0=(x0,y0,z0)\mathbf r_0=(x_0,y_0,z_0) 处密度分布函数就是

δ(r−r0)=δ(x−x0)δ(y−y0)δ(z−z0)δ(\mathbf{r-r_0})=δ(x-x_0)δ(y-y_0)δ(z-z_0)

(2) 变量代换:当

{x=x(ξ,η,ζ)y=y(ξ,η,ζ)z=z(ξ,η,ζ)\begin{cases}x=x(ξ,η,ζ) \\y=y(ξ,η,ζ) \\z=z(ξ,η,ζ) \\\end{cases}

时有

δ(x−x0,y−y0,z−z0)=1∣J∣δ(ξ−ξ0,η−η0,ζ−ζ0)δ(x-x_0,y-y_0,z-z_0)=\cfrac{1}{|J|}δ(ξ-ξ_0,η-η_0,ζ-ζ_0)

其中 ∣J∣≠0|J|\neq0 是 Jacobi 行列式的绝对值,(x0,y0,z0)(x_0,y_0,z_0) 和 (ξ0,η0,ζ0)(ξ_0,η_0,ζ_0) 相对应。
直角坐标系换算到柱坐标系 r=(r,θ,z)\mathbf r=(r,θ,z)

δ(r−r0)=1r0δ(r−r0)δ(θ−θ0)δ(z−z0)δ(\mathbf{r-r_0})=\frac{1}{r_0}δ(r-r_0)δ(θ-θ_0)δ(z-z_0)

直角坐标系换算到球坐标系 r=(r,θ,ϕ)\mathbf r=(r,θ,ϕ)

δ(r−r0)=1r02sin⁡θ0δ(r−r0)δ(θ−θ0)δ(ϕ−ϕ0)δ(\mathbf{r-r_0})=\frac{1}{r_0^2\sinθ_0}δ(r-r_0)δ(θ-θ_0)δ(ϕ-ϕ_0)

(3) 筛选性质

∭−∞+∞f(r)δ(r−r0)dr=f(r0)∭−∞+∞f(r)[∇δ(r−r0)]dr=−∇f(r)∣r=r0\iiint\limits_{-\infty}^{+\infty} f(\mathbf r)δ(\mathbf{r-r_0})\mathrm d\mathbf r=f(\mathbf r_0) \\\iiint\limits_{-\infty}^{+\infty} f(\mathbf r)[\nablaδ(\mathbf{r-r_0})]\mathrm d\mathbf r=-\nabla f(\mathbf r)|_{\mathbf{r=r_0}}

位矢的微分:

Δ1r=−4πδ(r)\Delta \frac{1}{r}=-4\piδ(\mathbf r)

其中 r=x2+y2+z2r=\sqrt{x^2+y^2+z^2}

(4) 混合偏导:

∂3H(x,y,z)∂x∂y∂z=δ(x,y,z)\dfrac{∂^3H(x,y,z)}{∂x∂y∂z}=δ(x,y,z)

其中 H(x,y,z)=H(x)H(y)H(z)H(x,y,z)=H(x)H(y)H(z) 为单位阶跃函数

(5) 多重傅里叶变换

原函数 像函数
δ(x,y,z)δ(x,y,z) ↔\lrarr 11
11 ↔\lrarr (2π)3δ(λ,μ,ν)(2\pi)^3δ(λ,μ,ν)
xx ↔\lrarr (2π)3i∂δ(λ,μ,ν)∂λ(2\pi)^3i\cfrac{∂δ(λ,μ,ν)}{∂λ}
x2+y2+z2x^2+y^2+z^2 ↔\lrarr (2π)3δ(λ,μ,ν)(2\pi)^3δ(λ,μ,ν)
eiaxe^{iax} ↔\lrarr (2π)3δ(λ−a,μ,ν)(2\pi)^3δ(λ-a,μ,ν)

(6) 多重卷积定义

f∗g=∭−∞+∞f(r)g(r−r0)dr0f*g=\iiint\limits_{-\infty}^{+\infty} f(\mathbf r)g(\mathbf{r-r_0})\mathrm d\mathbf r_0

性质如下

等式
δ∗f=fδ*f=f
∂δ∂x∗f=δ∗∂f∂x=∂f∂x\cfrac{∂δ}{∂x}*f=δ*\cfrac{∂f}{∂x}=\cfrac{∂f}{∂x}
∂∂x(f∗g)=∂f∂x∗g=f∗∂g∂x\cfrac{∂}{∂x}(f*g)=\cfrac{∂f}{∂x}*g=f*\cfrac{∂g}{∂x}
L[f∗g]=L[f]∗g=f∗L[g]L[f*g]=L[f]*g=f*L[g]
F(f∗g)=F(f)⋅F(g)\mathcal F(f*g)=\mathcal F(f)\cdot\mathcal F(g)

非齐次项为 δ 函数的常微分方程

在传统意义下,非齐次项为 δδ 函数的常微分方程没有意义。

  • 正当 δδ 函数应当理解为连续函数序列 {δn(x)}\{δ_n(x)\} 的极限一样,这类常微分方程也应当理解为非齐次项为 δn(x)δ_n(x) 的常微分方程的极限。
  • 这类常微分方程的解也应当理解为非齐次项为 δn(x)δ_n(x) 的常微分方程的解的极限(先解微分方程再取极限)。
  • 引进 δδ 函数的好处就在于可以直接处理这类极限情形的微分方程求解问题,而不必考虑具体的函数序列以及它的极限过程。
  • 正因为 δ\delta 函数不是传统意义下的函数,使得这类常微分方程的解具有独特的连续性质。就二阶常微分方程而言,我们将要看到,它的解是连续的,但是解的一阶导数不连续。正是由于一阶导数的不连续,才使得它正好是非齐次项为 δδ 函数的常微分方程。

非齐次项为 δδ 函数的常微分方程,这是一种特殊的非齐次方程,除了使用 δ\delta 函数的个别点外,方程是齐次的,使得这种非齐次常微分方程又很容易求解,特殊情形下甚至可以直接积分求解。

示例 1:求解初值问题(初位移和初速度为 0 的物体,在 t0t_0 时刻受到瞬时冲量)

{d2sdt2=δ(t−t0)t>0,t0>0s∣t=0=0,dsdt∣t=0=0\begin{cases} \cfrac{d^2s}{dt^2}=\delta(t-t_0) & t>0,t_0>0 \\ s|_{t=0}=0,\quad \cfrac{ds}{dt}|_{t=0}=0 \end{cases}

解:直接积分

dsdt=u(t−t0)+c1\cfrac{ds}{dt}=u(t-t_0)+c_1

其中函数 u(t)u(t) 为单位阶跃函数[1:1],再次积分

s=(t−t0)u(t−t0)+c1t+c2s=(t-t_0)u(t-t_0)+c_1t+c_2

带入初始条件可得

c1=c2=0c_1=c_2=0

于是

s=(t−t0)u(t−t0)s=(t-t_0)u(t-t_0)

示例 2:求解边值问题(物体在 t=a,bt=a,b 时刻的位移为 0,在 t0t_0 时刻受到瞬时冲量)

{d2sdt2=δ(t−t0)0<a<t0<bs∣t=a=0,s∣t=b=0\begin{cases} \cfrac{d^2s}{dt^2}=\delta(t-t_0) & 0<a<t_0<b \\ s|_{t=a}=0,\quad s|_{t=b}=0 \end{cases}

解:直接积分可求得

s=(t−t0)u(t−t0)+v1t+v2s=(t-t_0)u(t-t_0)+v_1t+v_2

带入初始条件可解得

{v1=−b−t0b−av2=−v1a\begin{cases} v_1=-\cfrac{b-t_0}{b-a} \\ v_2=-v_1a \end{cases}

于是

s=(t−t0)u(t−t0)−b−t0b−a(t−a)s=(t-t_0)u(t-t_0)-\frac{b-t_0}{b-a}(t-a)


  1. 单位阶跃函数(unit step function),也称Heaviside单位函数 ↩︎ ↩︎

  2. 在δ函数的Fourier变换中,其广义积分是根据δ函数的性质直接给出的,而不是按通常的积分方式得到的,称这种方式的Fourier 变换为广义Fourier 变换。 ↩︎